
寂静猎手
= 美股期权实战 · 现金流系统与复利实验室 =


2026-07-26
5657字
29 min read
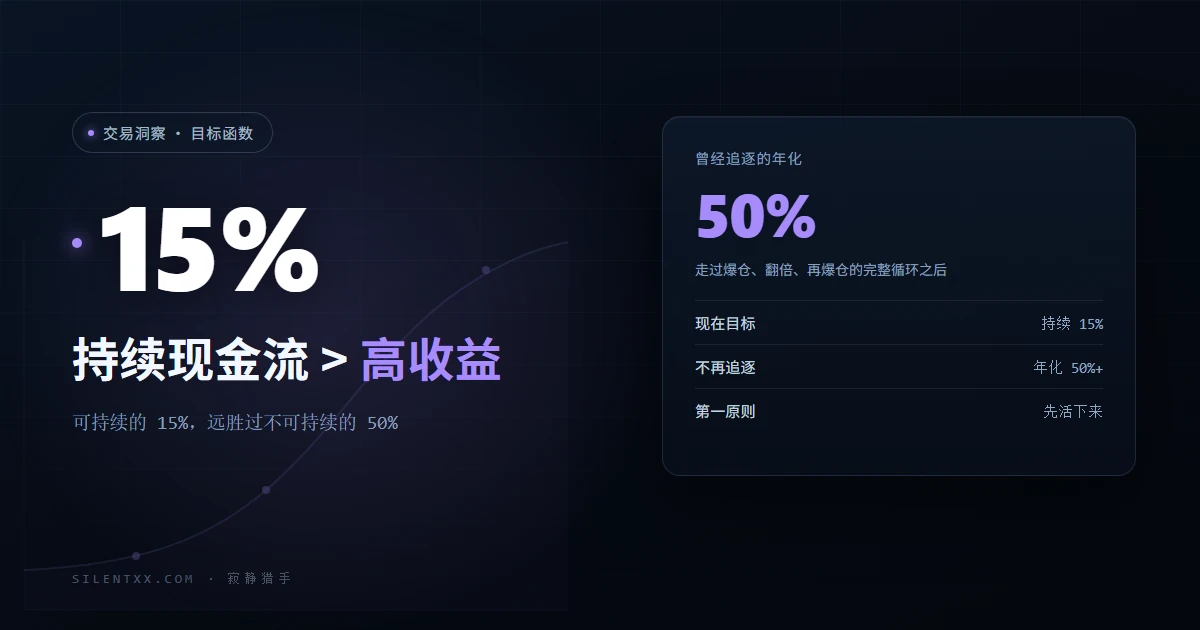
大多数人做期权只想赚快钱,却忽略了现金流。数学、行为、结构三笔账指向同一个结论:持续现金流不是更高的收益率,它是更高的存活率——而这两件事,十年后差得非常远。
文章列表
2026-10-26
2538字
13 min read
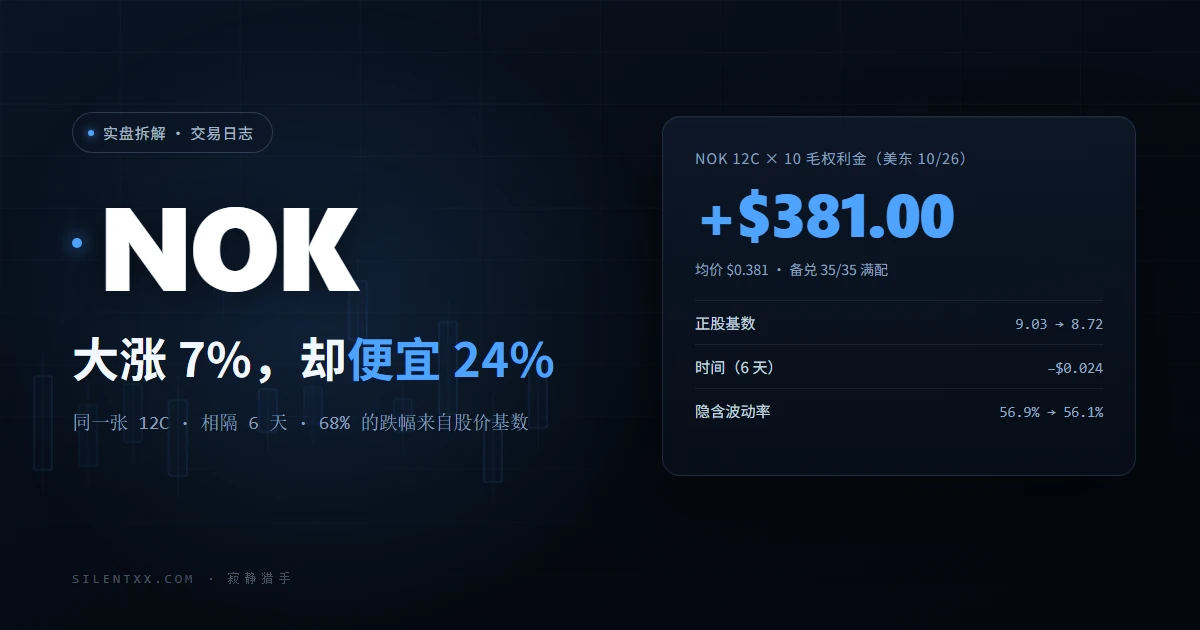
10/26 美东午后,分四笔卖出 NOK MAR 2027 12C ×10,均价 $0.381——比 10/20 那 25 张的 $0.503 便宜 24%。同一张合约、同一个到期日、正股当天还涨了 7.1%,为什么反而更便宜?用 Black-Scholes 拆开看:跌幅的 68% 来自股价基数(9.03 → 8.72),20% 来自 6 天时间价值,IV 只占 12%。中间隔着 10/22 一场把股价从 9.25 砸到 7.88 的财报。附两次卖出的目的对比、备兑满配后的代价与三条触发线。
2026-09-16
1089字
6 min read
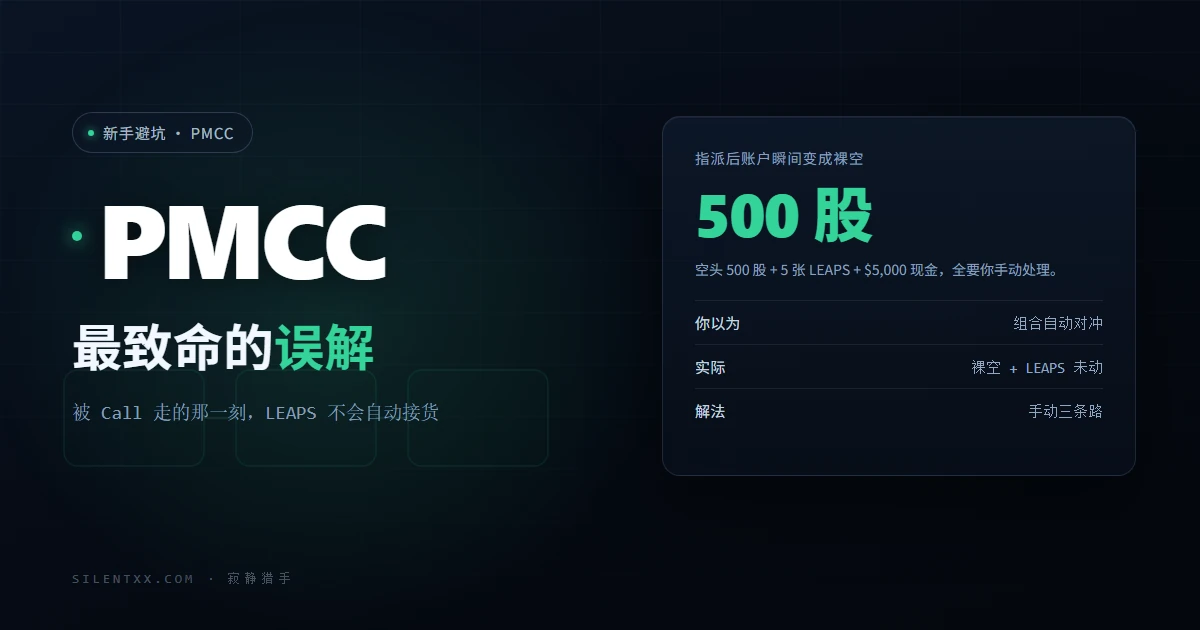
PMCC 被行权时,券商系统到底会做什么?拆穿那个新手最致命的误解:你以为系统会"组合成交",其实它只会让你裸奔成空头,而你的 LEAPS 纹丝不动。
2026-09-17
1715字
9 min read
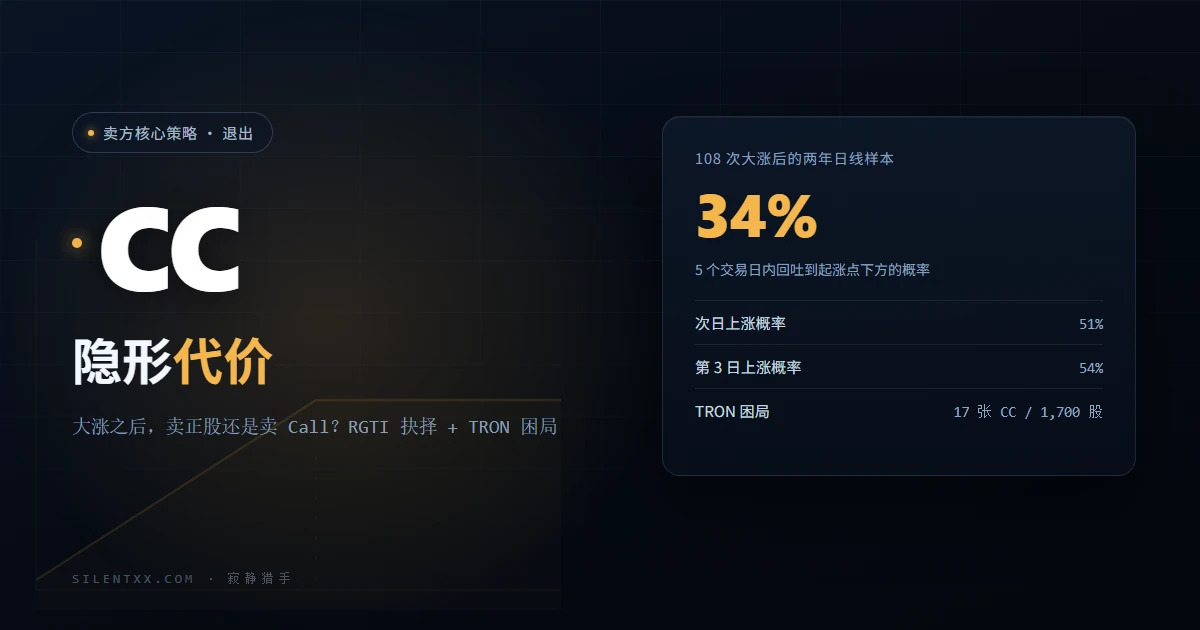
正股大涨那天,Covered Call 的诱惑最大:不用卖股,先收一笔租。但 CC 真正的成本不是保证金,而是未来几十天卖出正股的自由。用 RGTI 大涨 6% 的真实抉择和 TRON 十七张 CC 锁死一千七百股的困局,一次讲透 CC 退出的正确姿势。

2026-10-30
1658字
9 min read
同一张到期日、同一个 delta 区间,11 个标的的每千元保证金日 theta 从 0.57 到 1.18,差 2.1 倍。但 INTC、TQQQ、NOK、HOOD 四只完全不同的票,theta 效率精确地都是 0.95。用我自己券商快照里的 74 个报价算完,结论是:你选的从来不是 theta,是波动率。
精选分类


现金流系统构建


行情筛选与数据

策略组合与轮动
2026-10-30
1985字
10 min read
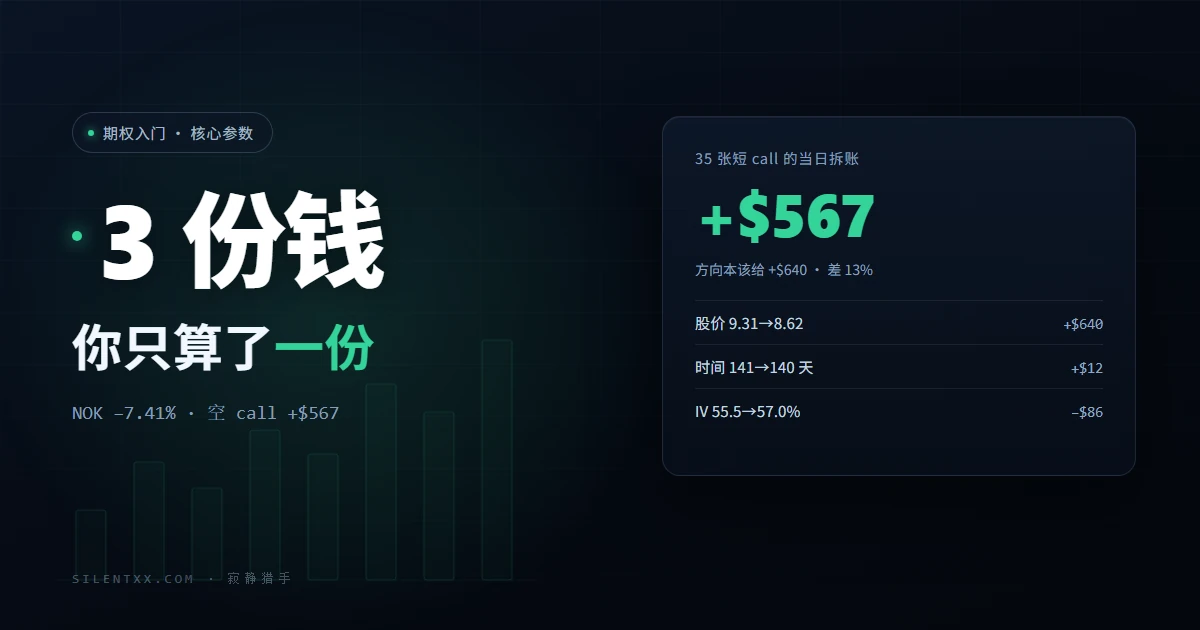
2026-10-30 实盘:NOK 跌 7.41%,我卖的 35 张 call 浮盈 +$567,按股价推算本该 +$640。差掉的 13%,是新手最容易漏算的第三条收入线。
2026-09-16
1089字
6 min read
PMCC 被行权时,券商系统到底会做什么?拆穿那个新手最致命的误解:你以为系统会"组合成交",其实它只会让你裸奔成空头,而你的 LEAPS 纹丝不动。
2026-10-26
2538字
13 min read
10/26 美东午后,分四笔卖出 NOK MAR 2027 12C ×10,均价 $0.381——比 10/20 那 25 张的 $0.503 便宜 24%。同一张合约、同一个到期日、正股当天还涨了 7.1%,为什么反而更便宜?用 Black-Scholes 拆开看:跌幅的 68% 来自股价基数(9.03 → 8.72),20% 来自 6 天时间价值,IV 只占 12%。中间隔着 10/22 一场把股价从 9.25 砸到 7.88 的财报。附两次卖出的目的对比、备兑满配后的代价与三条触发线。
2026-10-20
3550字
18 min read
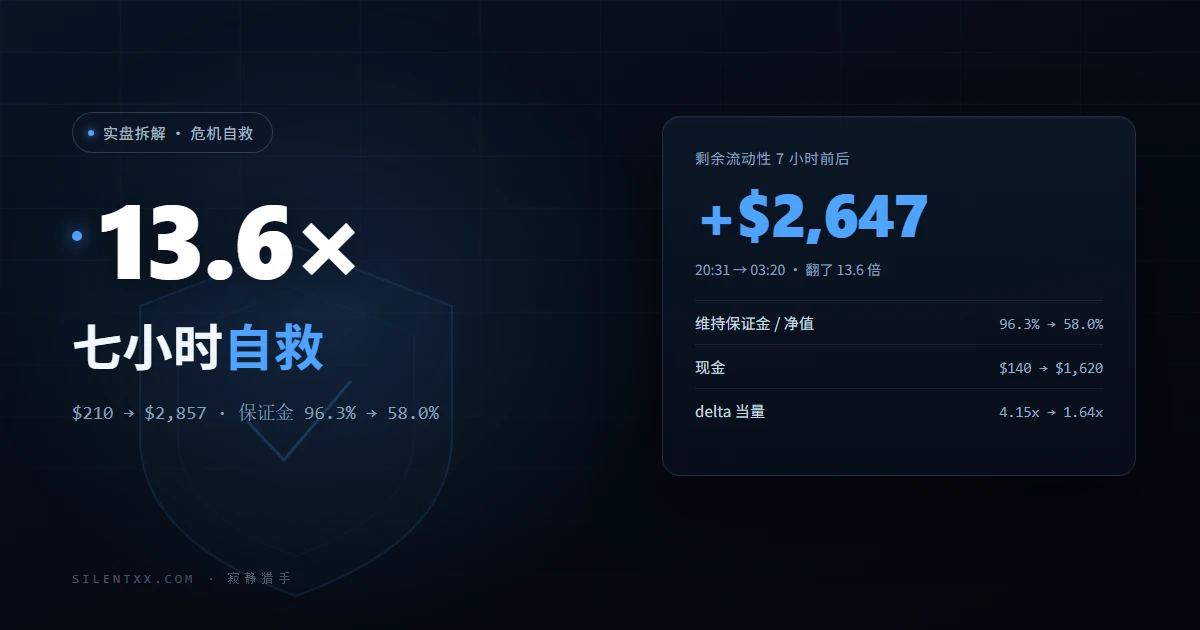
96.3% 的保证金占用、210 美元的缓冲、2 天后就是财报。那 7 个小时里,我推翻了 AI 的两套方案,也推翻了自己的第一直觉,最后靠一个公式活了下来。这不是一篇炫耀文——它记录了我错在哪里,以及 AI 错在哪里。
2026-10-14
1614字
9 min read
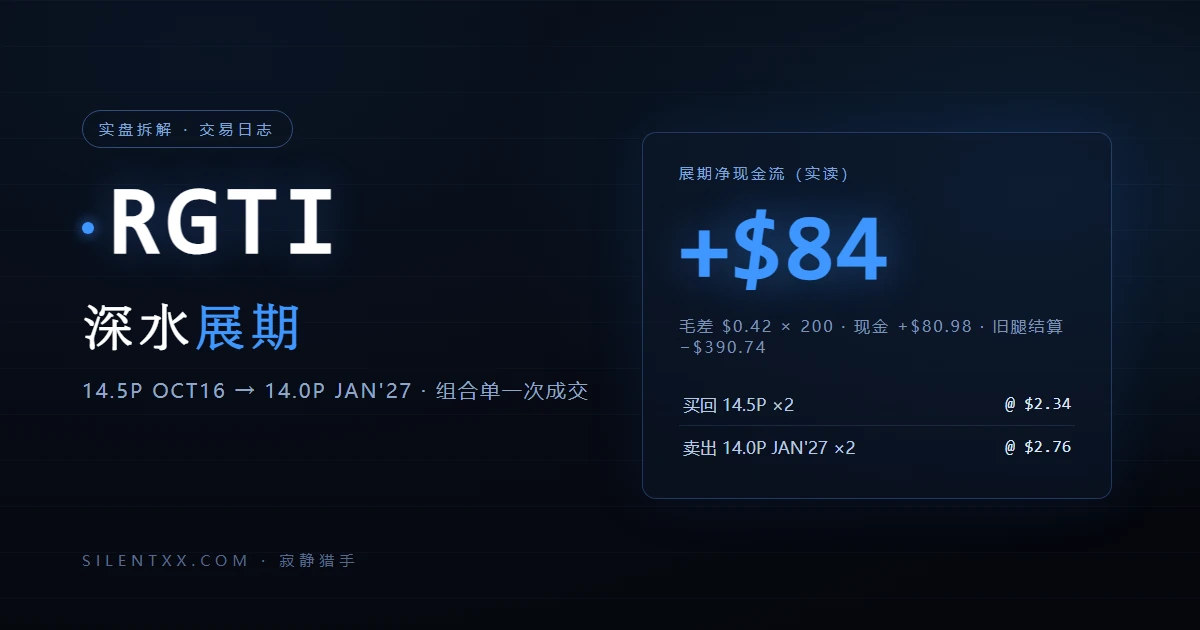
10/14 RGTI 跌到 $12.12,手里的 14.5P 只剩 2 天、深度价内(Δ −0.98)。接货 = 400 股 ≈ 60% 净值 + 现金转负,是事故线。美东 10:03 一纸组合单:买回 14.5P×2 @$2.34,卖出 14.0P JAN 2027×2 @$2.76——净收 $84,旧腿结算 −$390.74,义务降档、时间换到 93 天。代价如实写:新腿仍在价内约 15%、Δ −0.58,接货仍是基准情景。附三条路对比与后续管理触发线。
2026-10-12
1133字
6 min read
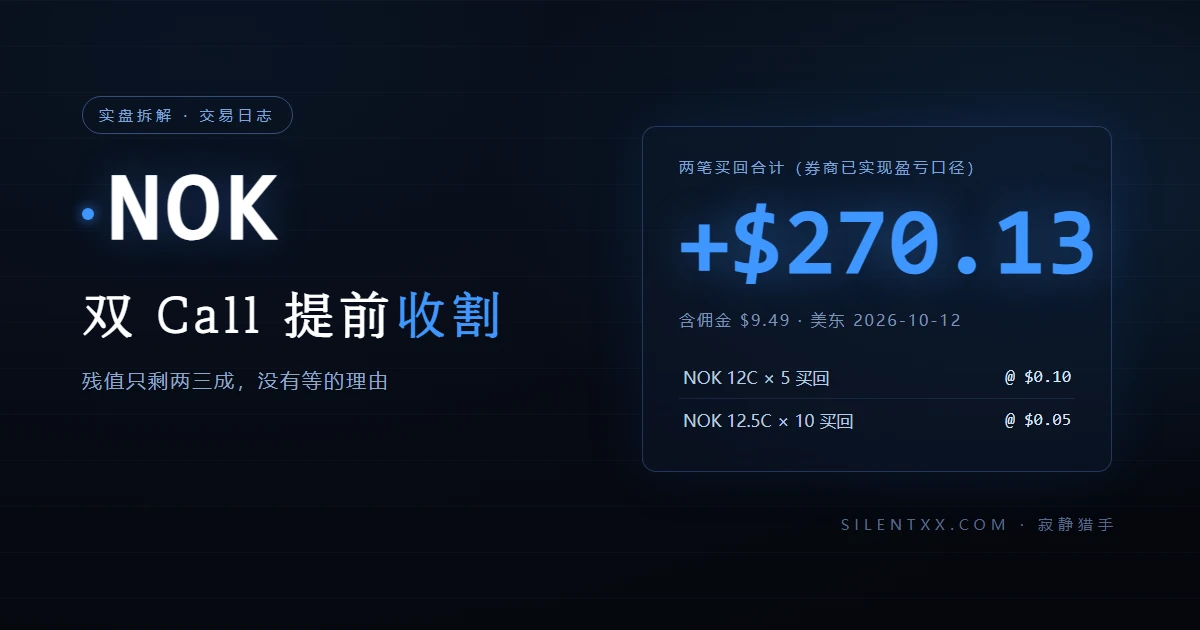
10/12 NOK 跌到 $10.08(−2.7%),把两条备兑 call 的时间价值压薄——9/18 卖出的 12C×5 从 $0.44 缩到 $0.10,10/3 卖出的 12.5C×10 从 $0.163 缩到 $0.05。原定 10/15–21 的财报前置处置窗,条件提前满足:美东 10/12 09:53 与 11:47 两笔限价买回,合计落袋 +$270.13(券商已实现盈亏口径,含佣金 $9.49)。赶在 10/22 财报与 10/23 到期之前,把最后两三成残值,换成了确定的现金。
2026-10-09
1307字
7 min read
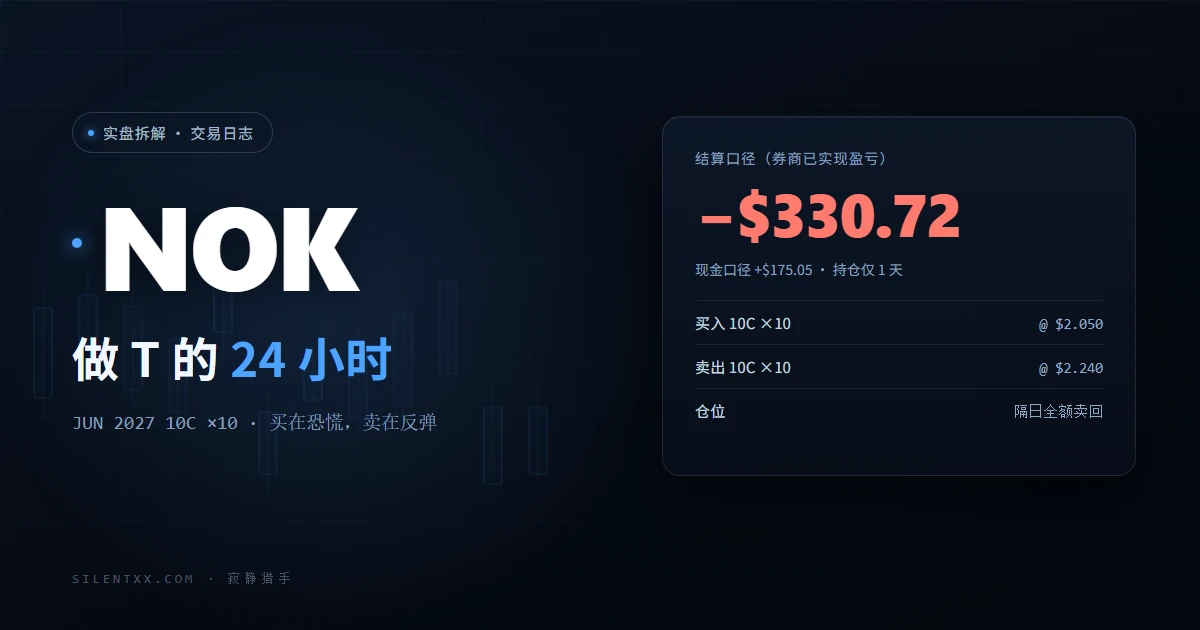
美东 10/8,板块级回调把 NOK 砸出 −4.5%,翻遍新闻没有一条是它自己的;14:01 分四笔买入 JUN 2027 10C ×10 @ $2.050。隔日反弹 +3%、新仓一天 +12%——但现金 $775、维持保证金 69.9%、LEAP 集中度 ≈70% 三条线一起越界。风控原则下 10/9 15:16 全数卖回 @ $2.24:现金口径 +$175.05,按存量均价结算 −$330.72。24 小时一进一出:入场是行情给的,离场是纪律要求的。
2026-10-06
1304字
7 min read
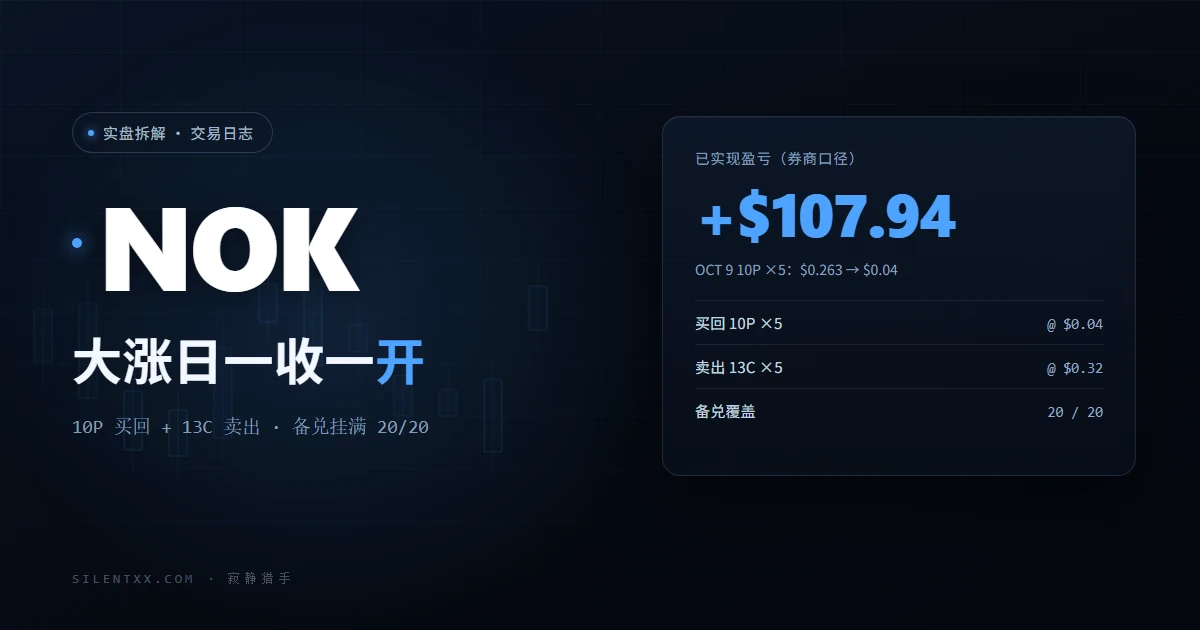
美东 10 月 6 日,Nokia 大涨超 5% 的盘中,两次按键相隔 32 分钟:11:17 买回 OCT 9 $10 Put ×5($0.263 → $0.04,净落袋 +$107.94),11:49 卖出 NOV 20 $13 Call ×5($0.32,净收 $156.20)。一张 15% 残值的旧租约提前赎回,一张 +21% 缓冲的新租约挂上 13 档——LEAP 20 张自此全额出租,备兑 20/20 满配。这篇复盘:大涨日里一个纯卖方为什么先收再开、两张租约各自的定价逻辑、满配之后牌面上还剩什么。
2026-10-30
1658字
9 min read
同一张到期日、同一个 delta 区间,11 个标的的每千元保证金日 theta 从 0.57 到 1.18,差 2.1 倍。但 INTC、TQQQ、NOK、HOOD 四只完全不同的票,theta 效率精确地都是 0.95。用我自己券商快照里的 74 个报价算完,结论是:你选的从来不是 theta,是波动率。
2026-10-18
3077字
16 min read
本金一万美金,每月工资再投 600 到 1000,收益全部留下复投。我把三档收益率、十条时间线、一次回撤、一年断供全部算了一遍。算完之后发现:网上那些漂亮的复利表,少算了三件事。
2026-10-01
3813字
20 min read
一个小红书帖子说,有朋友靠期权做出了稳定收入甚至辞职。我没有笑话它——我翻了 40 年全球证据、100 条评论,再打开自己的 143 笔期权实盘账本,把这个问题审到了底。结论不是能或不能,而是三道开关。
2026-09-20
1938字
10 min read
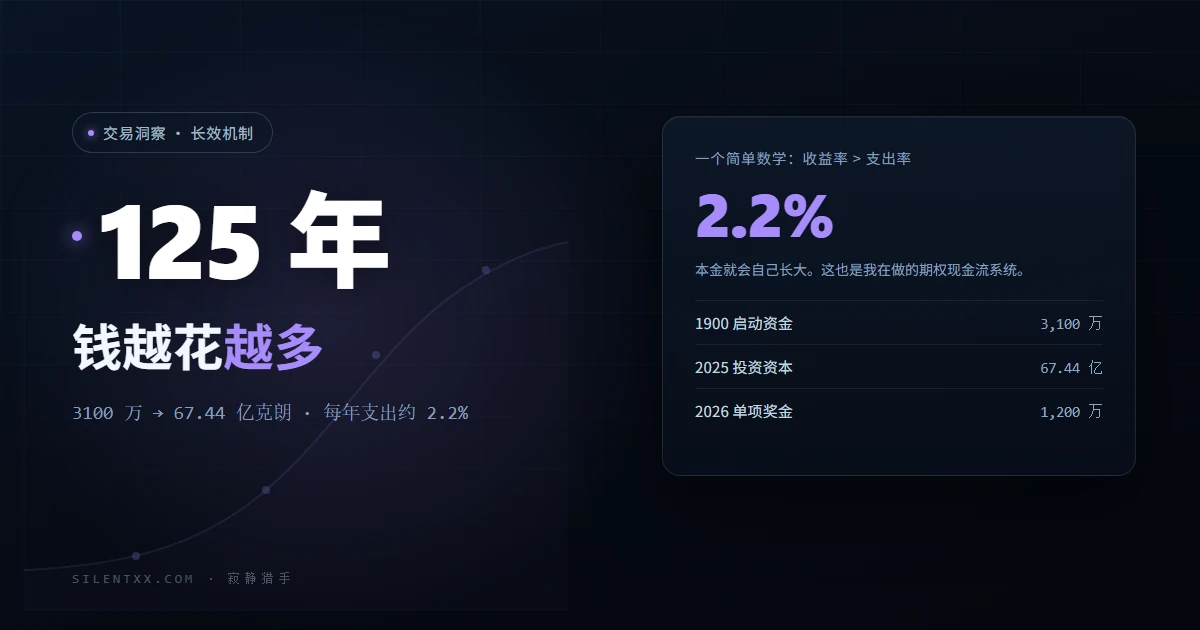
1900 年的 3100 万克朗起步,发了一个多世纪的奖金,如今投资资本约 67 亿克朗。诺奖基金用 125 年验证了一个简单数学——收益率大于支出率,本金就会自己长大。这也是我在做的期权现金流系统。
2026-09-17
1008字
6 min read
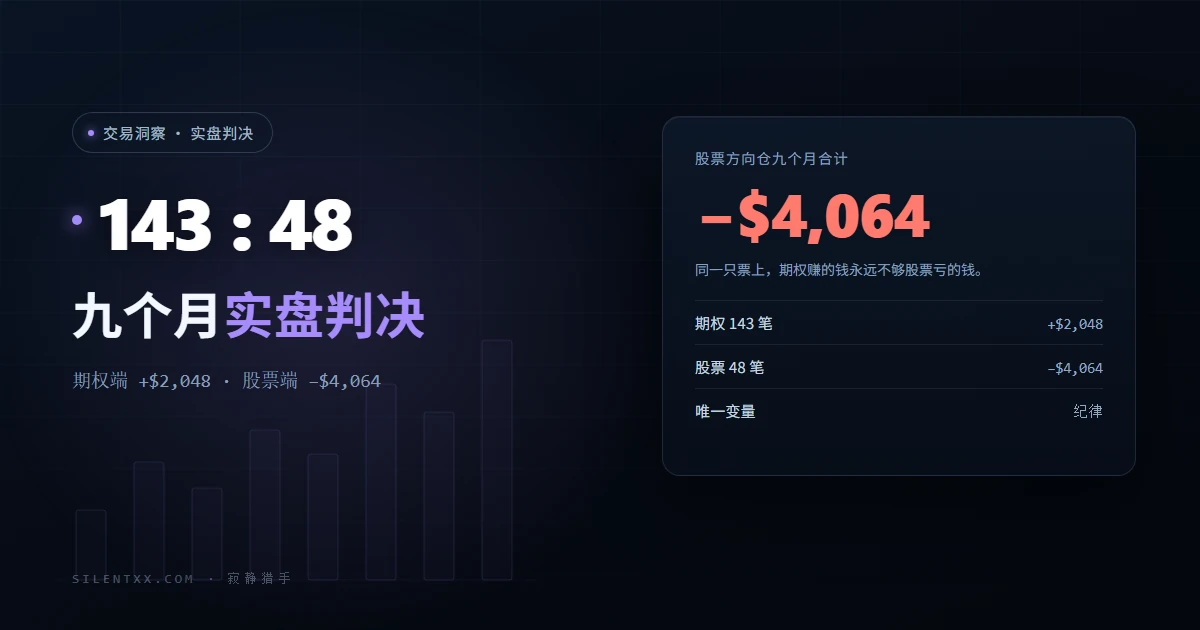
期权端 143 笔赚 $2,048,股票端 48 笔亏 $4,064。同一只票上,期权赚的钱永远不够股票亏的钱。这是九个月实盘数据写成的判决书,以及正股有序退出的三条纪律。