




今晚这笔,是被行情推到面前的必答题。
RGTI 连跌六个交易日,从 $15.17 阴跌到盘中的 $12.12。手里那张 10/16 到期的 14.5P,已经深度价内——Δ −0.98,价格里几乎只剩内在价值,时间价值薄得可以忽略。不处理,周五收盘后它就是一张 200 股的接货单。
美东 10:03,一纸组合单完成处置:买回 14.5P×2 @$2.34,同时卖出 2027 年 1 月的 14.0P×2 @$2.76。
净现金流:+$84。
一颗两天到期的雷,换成一颗九十三天的雷——过路费,是它自己付的。
一、账本先摆上桌
📒 账本明细(点击展开)
开仓(10/2 卖出)
| 日期(美东) | 合约 | 方向 | 张数 | 均价 | 权利金 |
|---|---|---|---|---|---|
| 10/2 | RGTI OCT 16’26 14.5P | 卖出开仓 | −2 | $0.394 | +$78.80 |
展期(10/14 组合单,一次成交)
| 时间(美东) | 合约 | 方向 | 张数 | 均价 |
|---|---|---|---|---|
| 10/14 10:03 | RGTI OCT 16’26 14.5P | 买入平仓 | +2 | $2.34 |
| 10/14 10:03 | RGTI JAN 15’27 14P | 卖出开仓 | −2 | $2.76 |
结算(双口径,都是实读)
| 口径 | 金额 | 含义 |
|---|---|---|
| 旧腿结算 | −$390.74 | 券商已实现盈亏口径(14.5P 的完整一生) |
| 组合单现金 | +$80.98 | 账户现金 $1,020.50 → $1,101.48 |
| 覆盖比例 | 141% | 新权利金 $552 ÷ 旧腿亏损 $390.74 |
两个数字都真实、含义不同:一个回答”这条腿一共亏了多少”,一个回答”今晚这笔滚动让现金变多了多少”。引用时请注明口径。
二、先划掉”接货”:账户装不下那 200 股
三条路里最先出局的是”什么都不做”:
- 接货要掏 $2,900 现金(14.5 × 200),账户现金只有 $1,020——接完转负(−$1,880),靠融资扛;
- 接货后 RGTI 持仓变 400 股 ≈ 60% 净值——是稳健集中度线的两倍;
- 这也不是新问题:10/6 的系统体检就标过「接货 $2,900 > 可用资金 ⚠️」。
在我们的规则里,接货只有一个身份:事故。用接货去解决接货,等于把期权的问题升级成账户的问题。
三、三条路里,选了”收钱那条”
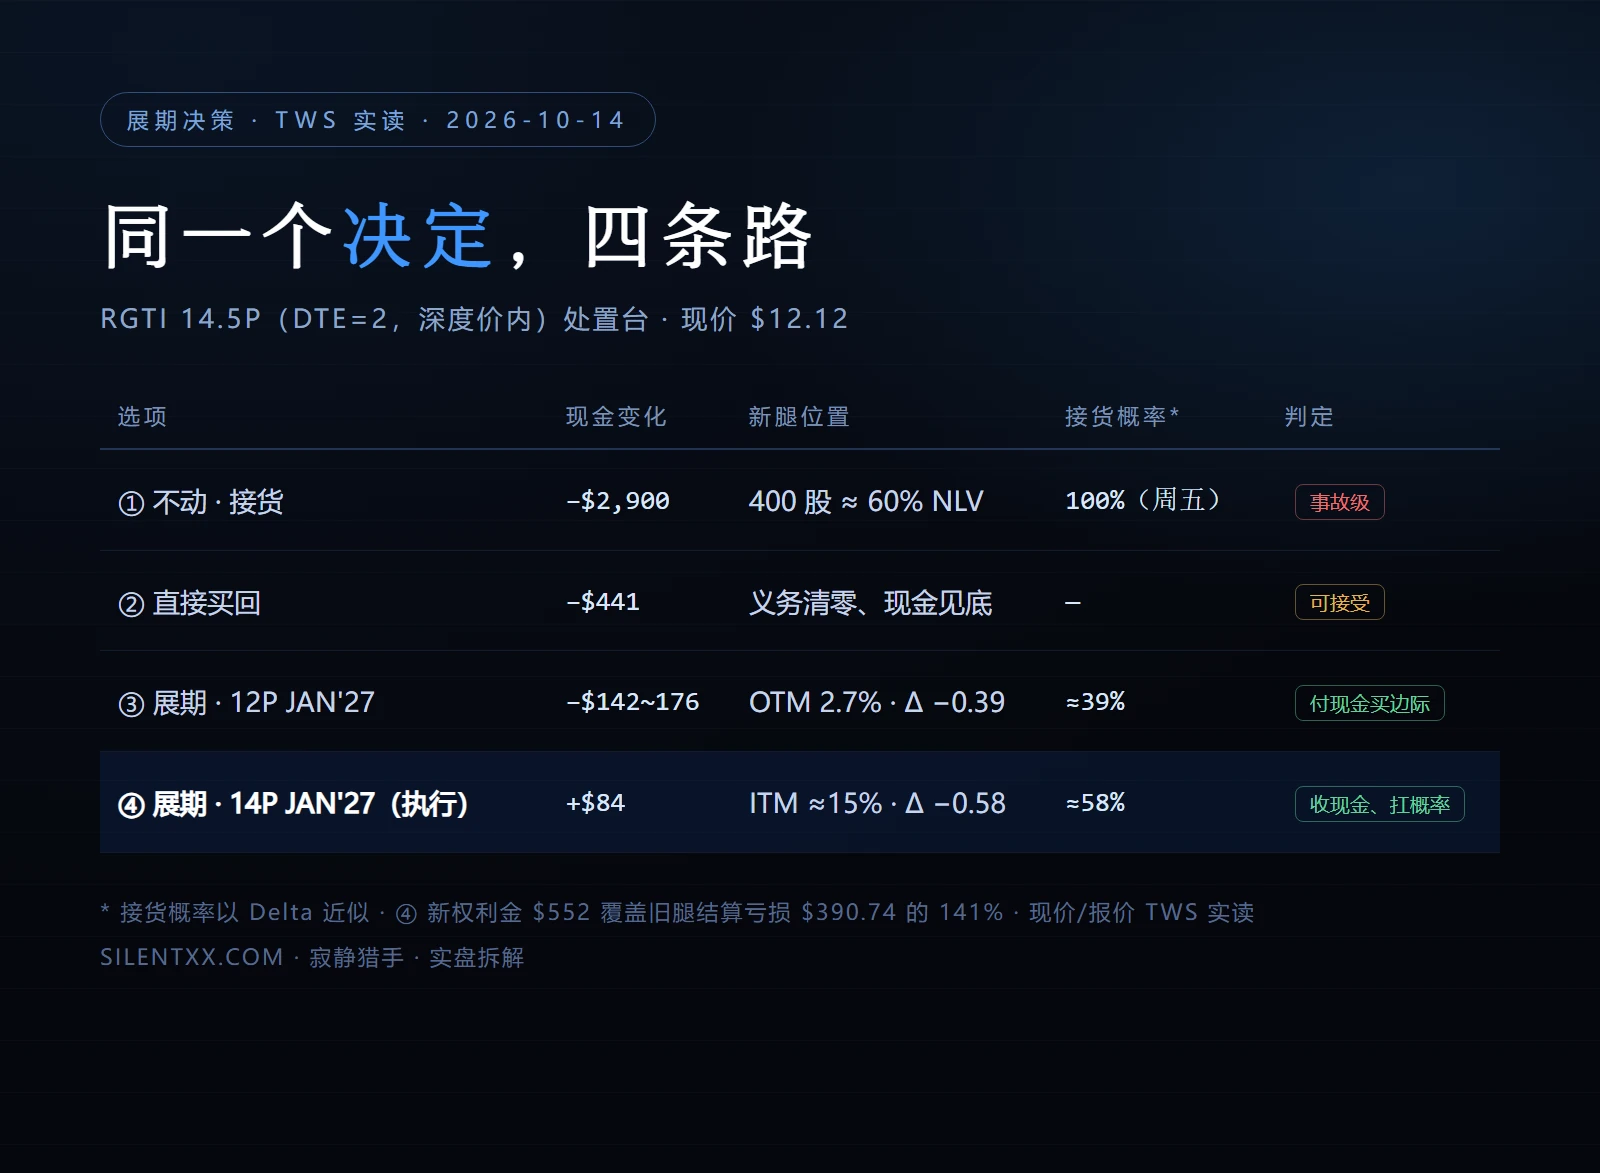
- 直接买回:−$441 一次性清雷、义务归零——但现金只剩约 $580,仍低于底线;
- 展期到 12P(1 月):付 $142–176 净支出,换来更低的 Δ(−0.39)和 2.7% 的缓冲——用现金买安全边际;
- 展期到 14P(1 月):净收 $84,义务降一档(14.5 → 14.0)、时间多 91 天——用概率换现金流。
③ 和 ④ 的现金差约 $230。我选了收钱的那条,同时把它的代价写清楚:新腿仍在价内约 15%、Δ −0.58——接货仍是基准情景(约六成概率),而不是尾部情景。这不是”拆雷”,是”换弹”:把一颗两天的雷,换成一颗九十三天的、还回收了一点现金的雷。
四、执行记录:一纸组合单,先买后卖
- 美东 10:03:22,组合单(BAG)一次成交:净价 +$0.42/张($2.76 − $2.34),2 张 = +$84;
- 用组合单的理由:两条腿原子成交——不存在”先卖后买”之间那段裸空窗口,价格也在挂单那一刻锁死;
- 成交后核对:现金 $1,020.50 → $1,101.48;持仓变动侦测自动留痕(14.5P 消失、14P JAN 进册)。
(写稿时新腿报价 $2.72/$2.89,与卖出价 $2.76 基本平水——这轮滚动目下不赚不亏,赚的是”时间”。)
五、代价与后续:三个月不是”放着等”
代价三行先说透:接货概率约六成、接货成本 $2,800、保证金只降了一档(76.8% → 75.3%,仍在 60% 硬门之上)。所以后面配三条管理触发线:
- 腿价 ≤ $1.40(从 $2.76 回落约 50%)→ 评估买回收尾;
- RGTI 站回 $14 上方 → 让时间价值自然衰减,不折腾;
- 节点:11/11 财报前复查;1/15 到期前 30 天必须定案——禁止拖到到期日再现场做决定。
还有一句写给未来的自己:若被行权,接货日 = 减仓日,两个交易日内处理,不加仓、不摊平、不等回本。
六、顺带记账:NOK 的 10 张 T 仓
同一周的账户里还有另一笔动作:10/13 美东午后,买入 NOK JUN 2027 10C ×10 @$1.87。它的定位是”做 T 仓”——短线承接、弹起就走,与 20 张长期底仓分开记账,平仓时机由自己把握。它把这批 LEAP 的均价从 $2.563 拉低到 $2.334;同时,流程备注也照旧写全:这笔加仓发生在保证金高于解冻线的窗口内——账要写全,是这套系统最不像”营销号”的地方。
七、猎手复盘
做对的:
- 没有用接货解决接货——先划掉最贵的默认结果,剩下的选项才值得比较;
- 执行干净——组合单、卖在中间价、账实分毫不差;
- 现金流方向为正——在”付钱展期”和”收钱展期”之间,把约 $230 的现金差留在了口袋里。
要记下的:
- 晚一天,贵约 $114。 处置计划写的是 10/13 硬截止、限价 $1.75–1.77 保成交——没有执行。三天里 RGTI 又跌约 5%,同一笔买回从计划中的约 $1.77 走到实际的 $2.34。展期的账单,一大半是”等”出来的。
- 展期不是回本。 覆盖 141% 的意思是”这笔滚动净额为正”,不是”没亏”——旧腿 −$390.74 已经进了账本,赖不掉。
- 三个月也是三段决策。 触发线不是装饰;下次读到这一段,先去查一遍它们的现值。
展期这个词,听起来像”再给它一点时间”。但在账本上,它写的是一句话:用现金和时间,重新给风险标价。
这次标价的结果是 +$84——不多,但方向是对的:账户没有因为一张到期的合约,被迫变成它不想成为的样子。
拆弹的人,不该爱上炸弹。三个月后见分晓。
实盘分享 · 与 量子大涨日的两条腿、正股分阶段退出 Day 1:RGTI 挂 18C 收租、QUBT/RGTI 双 call 买回 同属量子仓位管理系列。
证据:成交与结算数字取自 TWS 实读(get_fills:10/14 组合单两腿成交价 $2.34 / $2.76;reqPnL −$390.74;现金 $1,020.50 → $1,101.48 前后快照互验);账户口径与总额台账见实盘页。