


问题背景
前几天,我在小红书上读到一条帖子:《期权做出稳定收入?》。
正文很短,大意是:身边有朋友做期权,能有规律且稳定的收入,有的甚至不输工资,干脆辞职了。「真的这么香吗?大家稳定做波段的都是哪些股?有税务问题吗?」
这条帖子有 100 条评论。
我没有资格笑话它。因为过去几个月里,我自己也在问同一个问题——只是换了个说法。我做了一套期权现金流系统,跑了大半年,账本越来越厚,但某些深夜我还是会嘀咕:这个系统,到底能不能「稳定盈利」?
「有时候还是不明白。」
所以这一次,我决定不再拍脑袋,也不再听口号。我把能找的证据全部找来,摆上同一张审判台:
- 全球证据:学术论文、CBOE 官方指数近四十年的记录、第三方回测、真实产品的完整账本——以及三十年来最著名的几份「死亡档案」;
- 真人样本:那条帖子底下的 100 条评论,热评区我逐条读了;
- 机制分析:为什么它「看起来稳定」,这件事必须从机制上拆开;
- 我自己的账本:143 笔期权实盘 + 48 笔股票实盘,一笔一笔过堂。
这篇文章就是这场审判的记录。它可能是我写过最重要的一篇——因为它回答的不是「期权怎么赚钱」,而是**「我们到底适不适合靠它吃饭」**。
先说结论:能——但「稳定」的不是现金流,是系统和纪律。它更像一门保险生意:收入规律,损耗不规律;三道开关(担保、溢价、管理)全开,它才成立。缺一个,前面赚的都会还回去。
第一层:全球证据——卖方到底有没有真优势?
先回答最根本的问题:期权卖方,作为一个整体,长期是赚钱的吗?
答案是:是——但这个「是」带着一长串附加条件。
先说学术。2003 年,Bakshi 和 Kapadia 在《Review of Financial Studies》上证明:用 Delta 对冲过的期权组合,长期跑输无风险利率。换句话说,期权平均卖得比它「该卖」的贵。贵出来的部分,学界叫「波动率风险溢价」。
CBOE 的官方数据更直观:1990 到 2018 年,标普 500 的平均隐含波动率是 19.3%,而实际波动率只有 15.1%。这 4.2 个百分点的差距(Bondarenko / Cboe,2019),是买方为「保险」多付的钱——它稳定地流向卖方的口袋。
这不是玄学,这是保险生意的数学。保险公司不能保证每单都赚,但保费长期比赔付贵。
四十年的考卷:PUT 指数
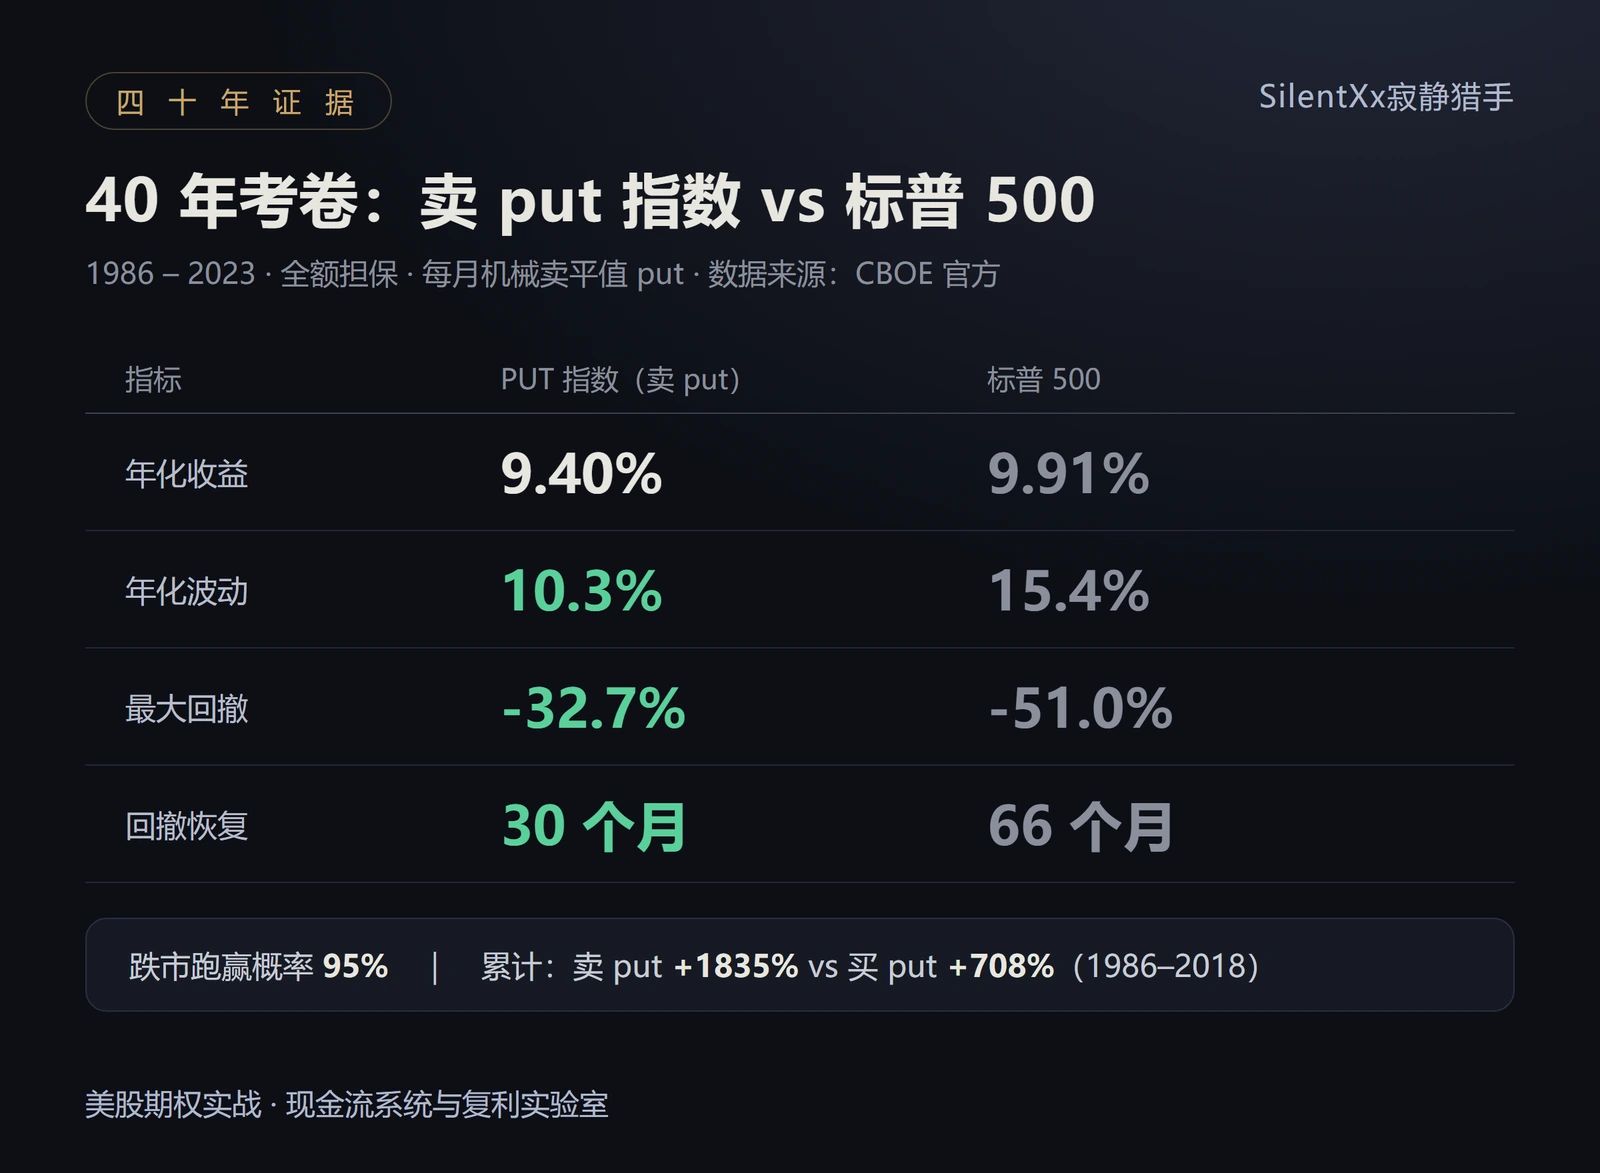
如果只允许看一个证据,我会选这个:CBOE 标普 500 PutWrite 指数(PUT)。它从 1986 年开始,每月卖一次平值 put,全额担保,机械执行,不带任何人为判断。
截至 2023 年 8 月,它的成绩单是这样的:
| PUT 指数(卖 put) | 标普 500 | |
|---|---|---|
| 年化收益 | 9.40% | 9.91% |
| 年化波动 | 10.3% | 15.4% |
| 最大回撤 | -32.7% | -51.0% |
| 回撤恢复时间 | 30 个月 | 66 个月 |
收益打平,风险只有约三分之二。在标普下跌的年份里,它多数年份跑赢——但不是全部:1987、2008、2020 这类急跌年,它照样挨揍。所以它是减速器,不是保险。
还有一组更狠的对照:同样在标普期权上每月操作,卖 put 的指数累计 +1835%,买 put 的指数累计 +708%(1986-2018)。同一个市场,镜像的操作,卖方比买方多赚了一倍以上。
代价写在分布里:偏度 -2.72、峰度 13(正态分布是 0 和 3)。翻译成人话:大部分时间在小赚,偶尔来一次大的亏。1987、2008、2020,它都被揍得很惨——但它从没有死。因为它全额担保,没有任何人能逼它在最差的时刻平仓。
策略层与产品层的证据
四十年太长,看不清细节。我们又查了两层。
策略层——Wheel 回测(2018-2025,覆盖 COVID 崩盘和 2022 熊市):年化 11.2%,略微跑输买入持有的 12.8%;但最大回撤 -18.4% 对 -33.7%,2022 年 -2.1% 对 -19.4%。牛市它必输 3-5 个点,这是结构性的;震荡市它领先约 8%;熊市才是它的主场。
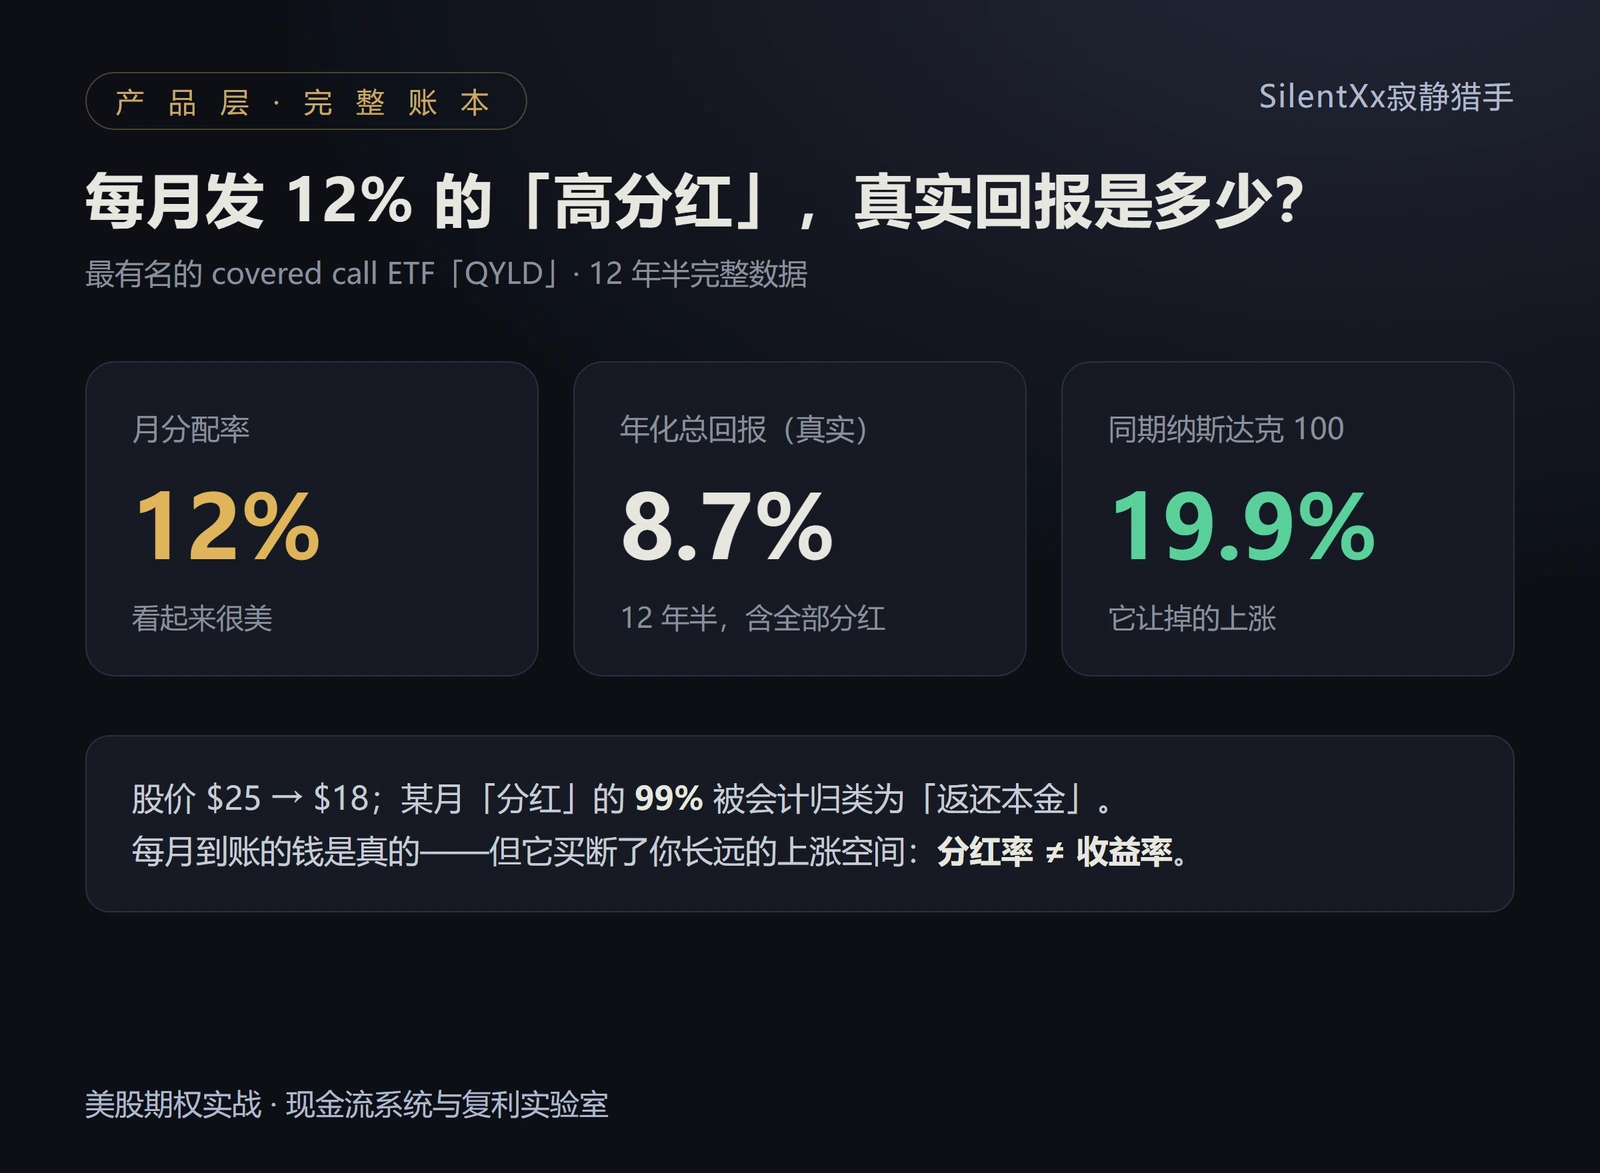
产品层——真实产品的完整账本:最有名的 covered call ETF「QYLD」,分红率 12%,看起来美如画。但 12 年半的完整账本:年化总回报 8.7%,同期它卖的纳斯达克 100 是 19.9%。它的股价从 $25 一路走到 $18——而且某个月的「分红」,99% 被会计归类为「返还本金」。
这不是骗局。这是分红率不等于收益率的教科书案例:每月到账的钱是真的,但它是用长远的上涨空间换来的。
什么时候卖,比卖什么更重要
这一点不用引哪篇研究,算术就够:权利金薄的时候,一次尾部就能吃掉几十次收费。 所以闸门是 IV Rank ≥ 60 或 VRP ≥ 1.15——不是我比谁聪明,是我只在保费够厚的时候承保。低波动的时候卖保险,是赔本买卖。
国内机构的回测方向一致:低 IV 环境下卖方期望为负,IV 抬起来才转正。但这类回测的绝对数值高度依赖标的、窗口和是否加杠杆,所以我只取方向,不抄它那个 +185%——一个没标窗口的年化数字,比没有数字更危险。收益引擎只有一个:隐含波动率与实际波动率之差。
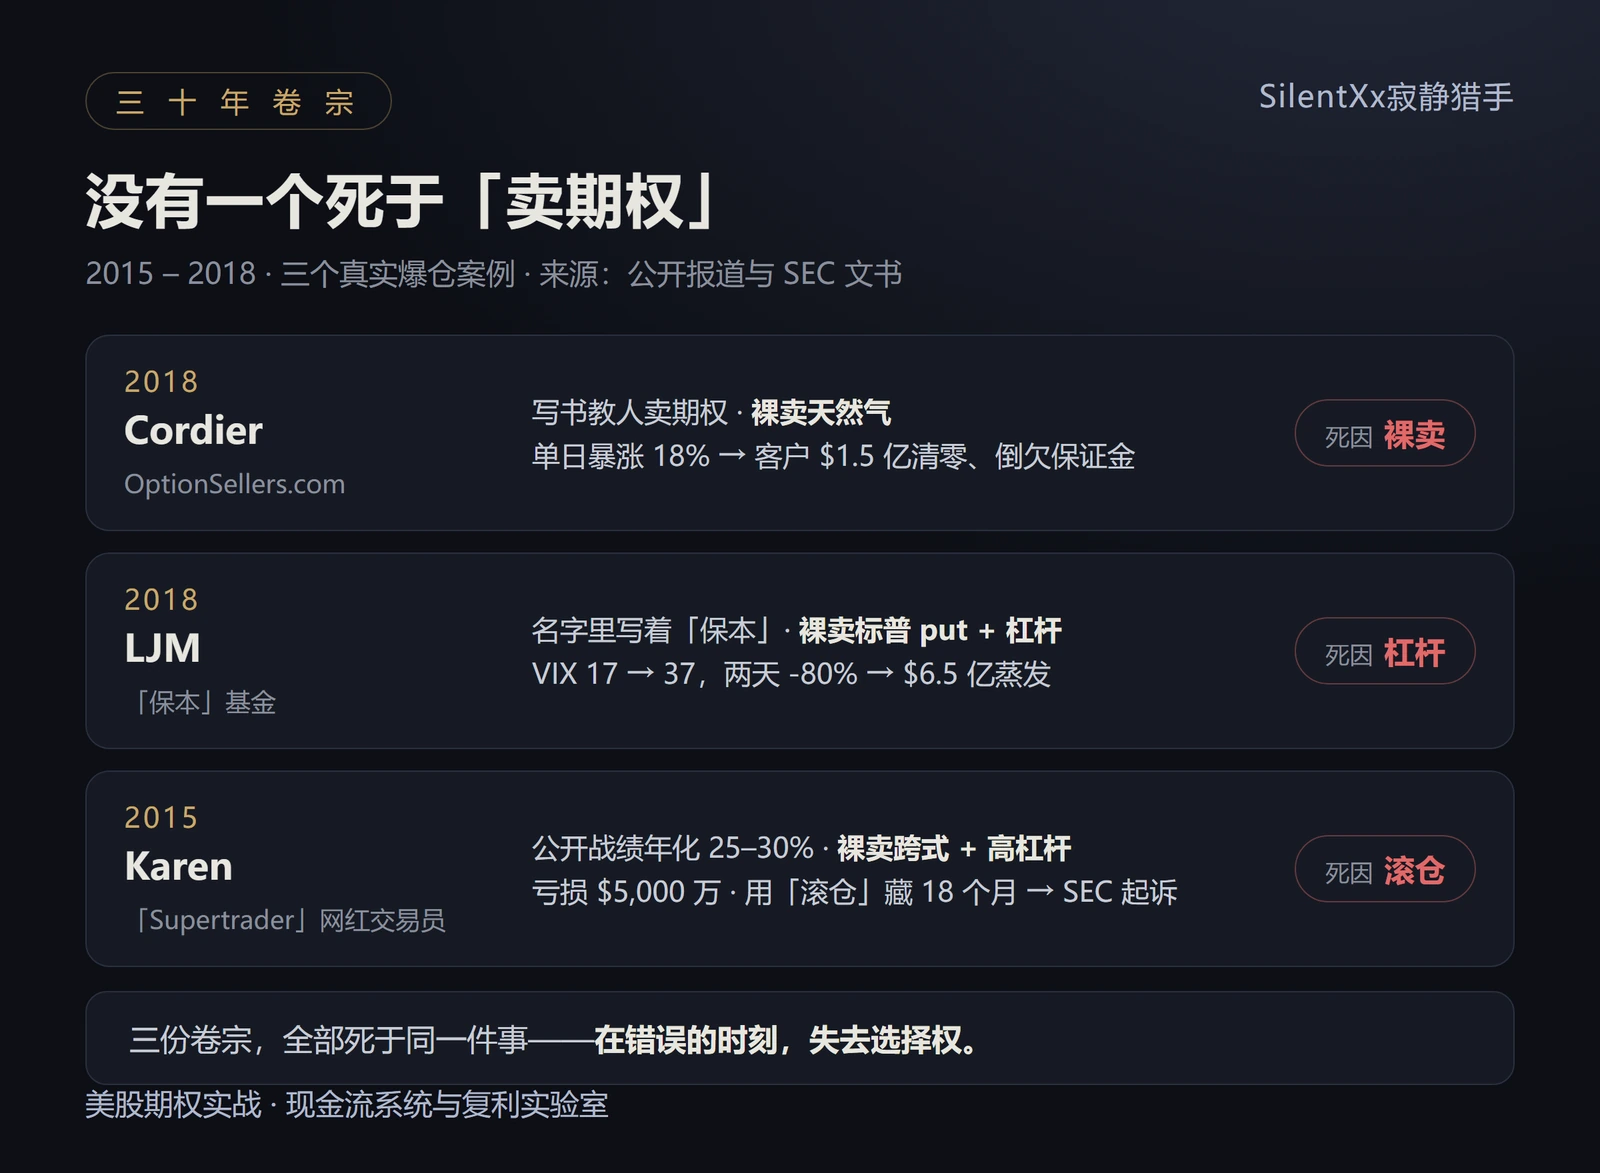
死亡档案:爆掉的,没有一个死于「卖期权」
至于最吓人的部分——卖期权是不是很容易爆仓?我们翻了几十年的卷宗:
- OptionSellers.com(2018):操盘手 Cordier 出过书教人卖期权,二十年「稳定」。天然气单日暴涨 18%,客户 1.5 亿美元清零,还倒欠保证金。爆因:裸卖 + 无保护。
- LJM「保本」基金(2018):名字里写着「preservation」的基金,裸卖标普 put 加杠杆。VIX 一天从 17 翻倍到 37,两天 -80%,6.5 亿美元蒸发。爆因:杠杆。
- Karen「Supertrader」(2015-16):公开战绩年化 25-30% 的网红交易员,真实版本是裸卖跨式 + 高杠杆,5000 多万美元亏损被「滚仓」藏了 18 个月,等来的是 SEC 的欺诈起诉。爆因:杠杆 + 藏亏。
三份卷宗,没有一个死于「卖期权」这个动作本身。全部死于同一个东西:让自己在错误的时刻,失去了选择权。
第二层:100 条评论——真人样本
回到那条帖子。100 条评论,热评区的几十条我逐条读过,大致分三派:
唱衰派(占了高赞位):
- 「我一直做卖 put 好几年。我觉得税务上不划算,而且尾部风险也大,最近在思考新的策略。」——最有实战经验的人,反而最谨慎;
- 「长期卖期权用不了两三年你就会发现根本不赚钱,还不如简单买正股」;
- 「一看就是没经过股灾的,平时赚些小钱,一次股市巨变就把赚的全吐回去还亏一大笔。」
实操派(少数,但在认真晒操作):
- 「我目标每周 1000 刀,没现金买正股,但有几万 buying power,所以偶尔接个十万二十万都还安全吧。」——作者回复:「每周 1000 已经很牛了。」
围观派:「收入多少?」「可以具体分享下吗。」
有一条评论最尖锐,也最值得回答——「能不能跑赢大盘?」 我读到的热评里,没有人正面回答。
而最让我印象深刻的,是另一个数字:我逐条读过的几十条热评里,没有一条在谈风控规则。 没有人提仓位管理、担保结构、回撤上限。所有人都在问「买什么」「卖什么」「赚多少」。
这就是散户和市场之间真正的差距。
第三层:机制——为什么它「看起来」稳定?
这种「看起来稳定」的错觉,值得从机制上拆干净:
权利金是确定的,利润是不确定的。 每次开仓,现金流立刻 +1;但真正结果要等到平仓、到期或被行权那一刻才揭晓。高频的小额入账,对低频的大额亏损——账户曲线因此显得「规律」,甚至「稳定」。
但正确的记分方式是:
长期净收益 = 权利金 + 平仓盈亏 − 手续费 − 滑点 − 融资成本 − 税费
然后看最大回撤、恢复时间、最差月份——而不是看「这个月收了多少权利金」。
一个数字让你记住这个区别:QYLD 每月按 12% 的分红率发钱,12 年半的真实总回报是 8.7%。每月到账的快乐,只要看一眼总资产就会清醒。
第四层:我的账本——143 笔实盘过堂
证据、评论、机制,都是别人的。最后该看自己的了。
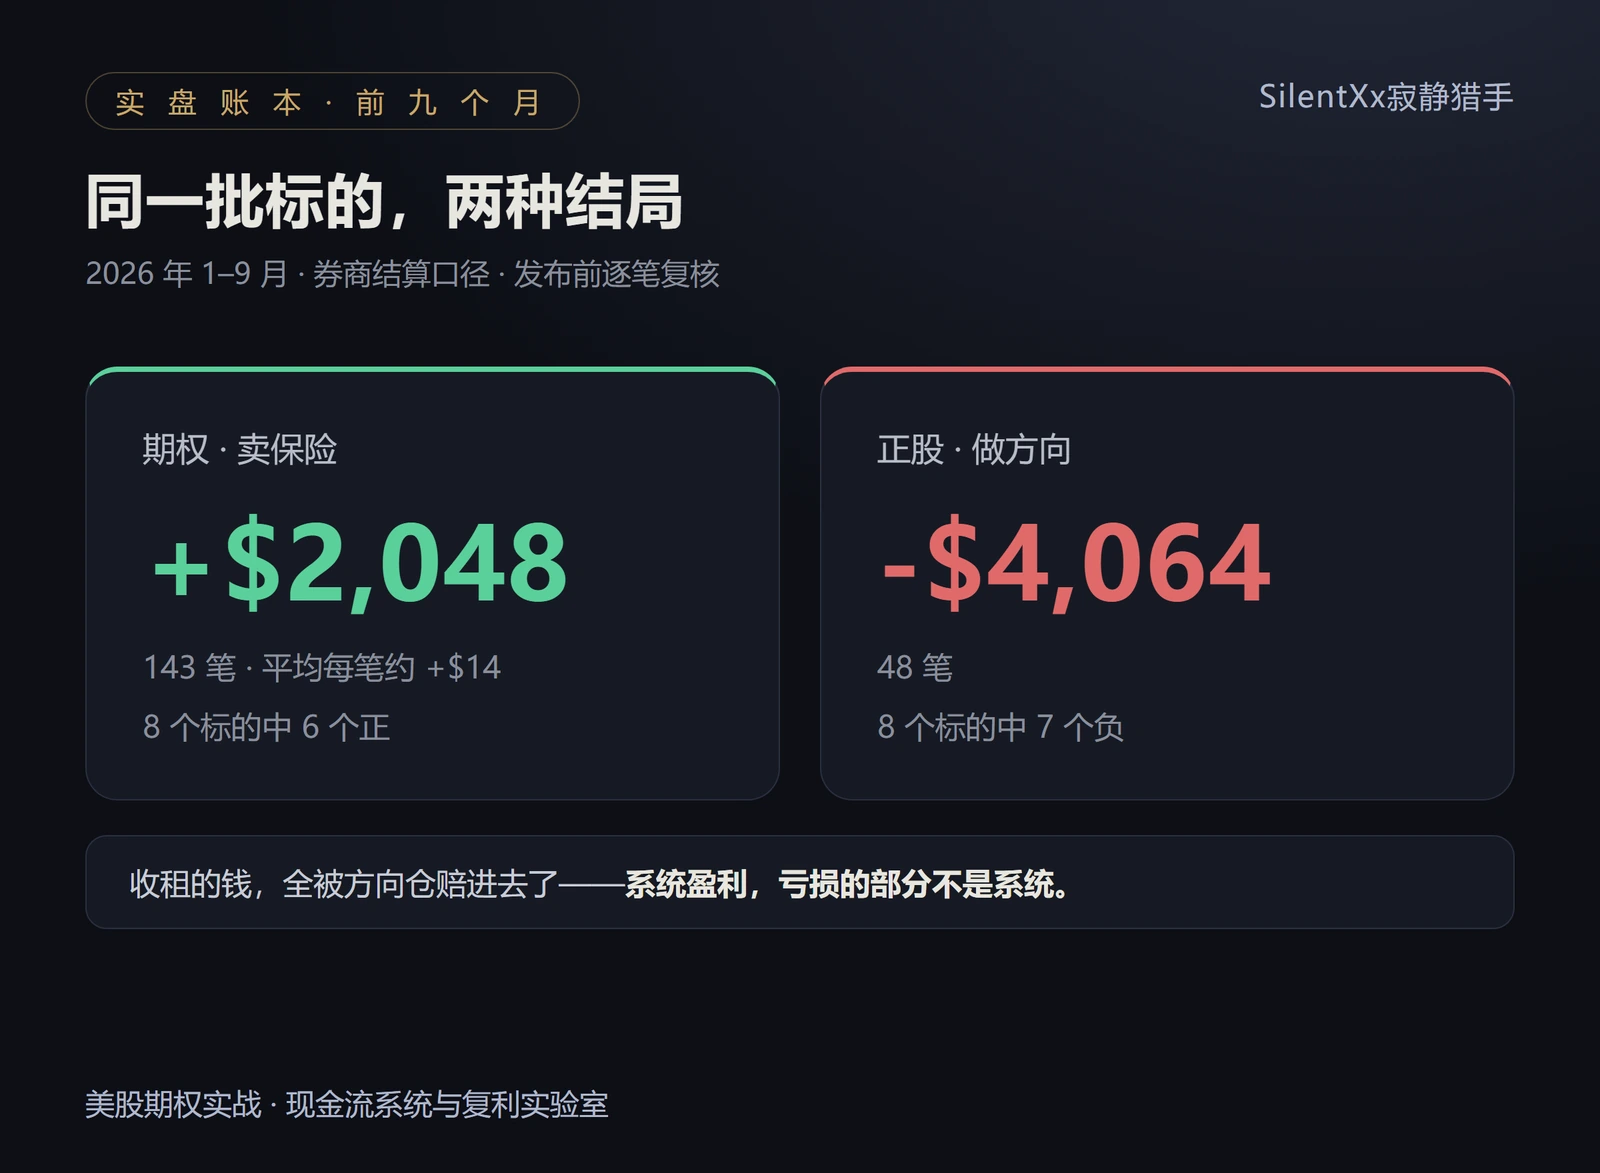
今年前九个月,我的期权现金流引擎一共跑了 143 笔:
- 期权:+$2,048(平均每笔约 +$14,8 个标的中 6 个正);
- 股票方向交易:-$4,064(48 笔,8 个标的中 7 个为负)。
同一批标的,期权赚、正股亏。收租赚的钱,全被方向仓赔进去了。
这不是策略失败——这恰恰是策略成立的证明。 引擎月均产出约 +$228,是台正期望的机器;真正吃掉利润的,是引擎之外的操作:方向性交易、杠杆、恋战。
按最硬的口径(净值 − 累计净入金)算总账:按 9 月 30 日快照,五年累计净入金 $10,989,账户净值 $9,891——离全历史回正还差 $1,098。按引擎速度,大约还要跑四五个月。
所以对「系统盈利能力如何」这个问题,我自己的数据给出的答案是:系统盈利,亏损的部分不是系统。
终审判决:三道开关
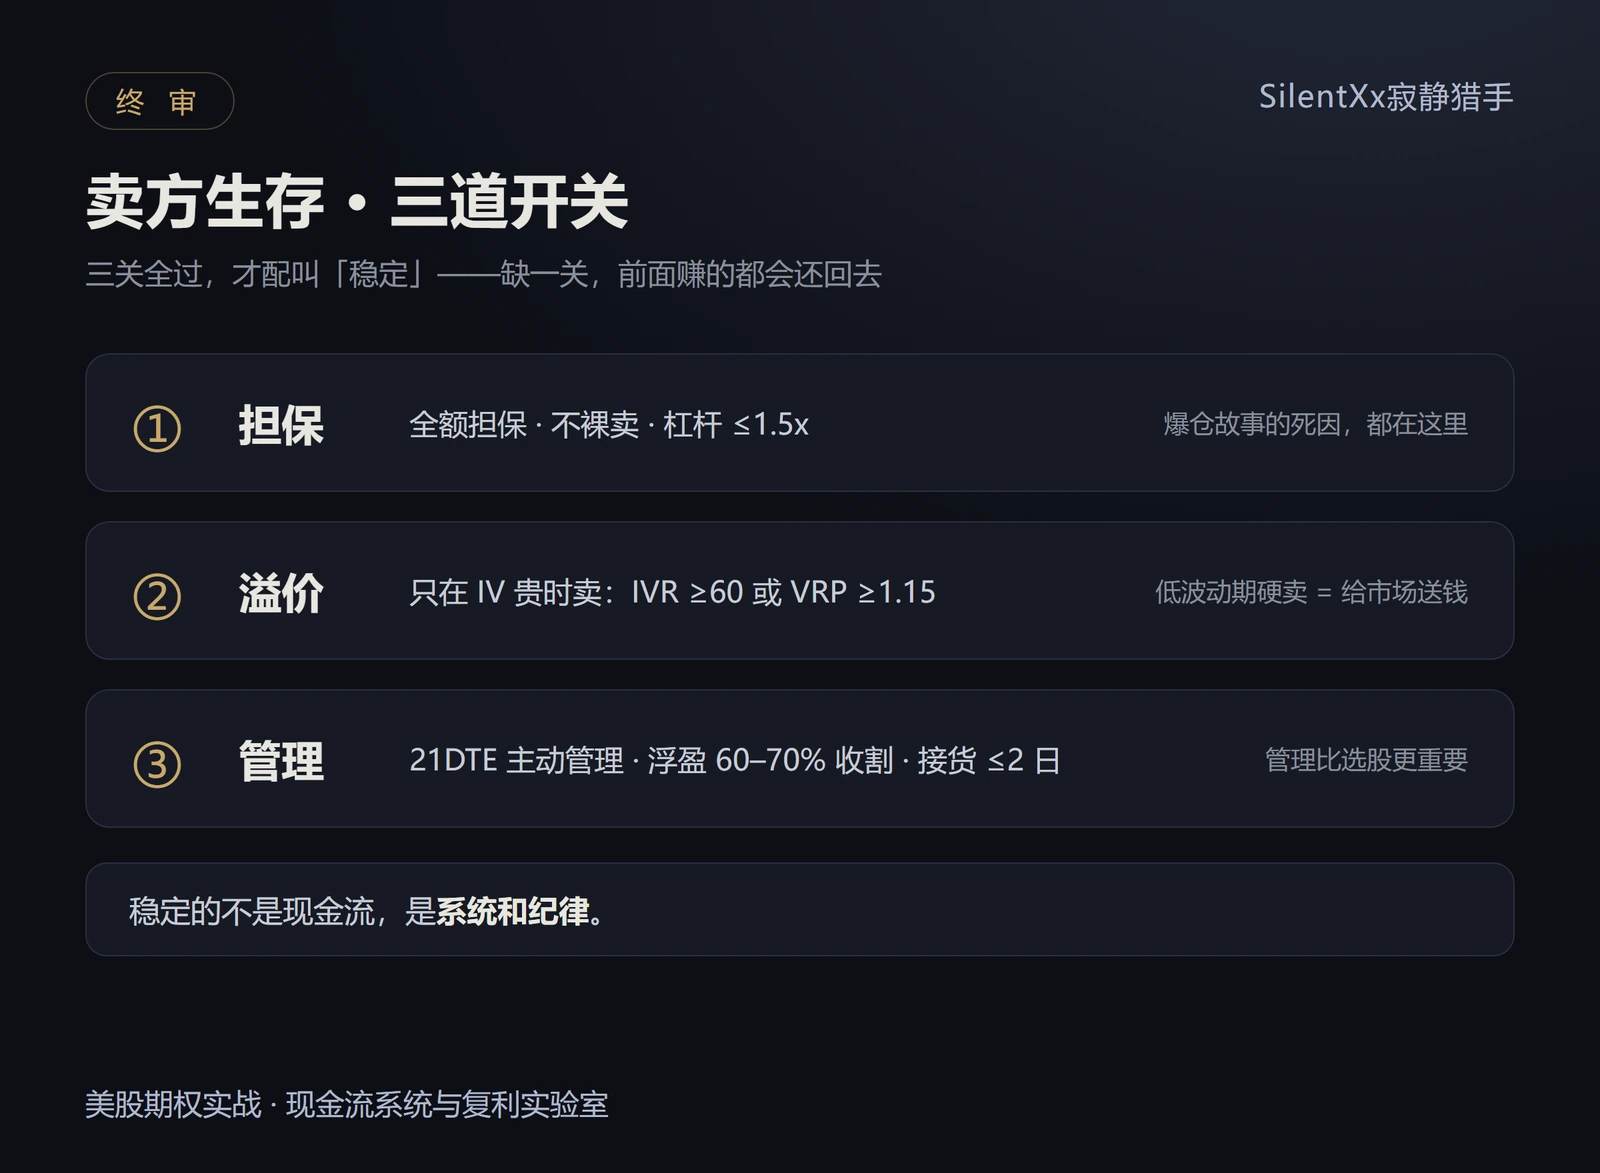
把四层证据放在一起,结论浮出水面。它不是「能」或「不能」,而是三道开关——三个全过,系统才能稳定盈利;任何一个没过,前面赚的都会还回去:
开关一 · 担保。 全额担保、不裸卖、不靠杠杆放大「工资」。所有爆仓故事的死因都在这里,所有活下来的系统都过了这一关。我的红线:杠杆 ≤1.5 倍,硬顶 2.0。
开关二 · 溢价。 只在波动率贵的时候卖保险。IV Rank 高、波动率风险溢价厚的时候,期望是正的;低波动期硬卖,是给市场送钱。我的闸门:IV Rank ≥60,或 VRP ≥1.15。
开关三 · 管理。 管理比选股重要。回测里让结果翻倍的,不是「选了哪只股」,而是「不给亏损仓位卖低于成本的 call」这类纪律。到期前 21 天主动管理、吃满 60-70% 就走、接货当事故处理(两天内出)——这些细节决定生死。
还有三句附言:
「能不能跑赢大盘?」 —— 分口径:跑不赢牛市(结构性落后 3-5%/年),跑得赢回撤(多数下跌年份跑赢,1987/2008/2020 这类急跌年例外)。 如果你的比较基准是「同等回撤下的收益」,它赢;如果你只想比谁涨得多,它必输。
「朋友辞职了」 —— 那不是证据。证据是「朋友辞职后,完整穿越了一轮牛熊,还活着」。辞职的门槛不是「某个月的权利金 ≈ 工资」,而是:资本足够大(回撤 30-50% 不影响生活)、记录足够长(3-5 年全周期)、系统之外没有失血点。
「稳定」到底是什么? —— 稳定的不是现金流,是系统和纪律。收入规律,损耗不规律;小赚是常态,大亏是必答题。所有能「稳定盈利」的系统,最终都是在概率上占了优势,在生存上留了余量。
写在最后
写这篇文章的时候,我的账户离「全历史回正」还差 $1,098。五年,一轮完整的「学费 → 转型 → 验证」,我大概有资格说几句实话。
那条帖子里的问题——「真的这么香吗」——最好的答案也许是:不香。它不香,但它可以很扎实。 它不会让你一夜暴富,也不至于让你一夜破产(只要别自己作死);它更像一份需要用心经营的小生意:进货(承担风险)、投保(收溢价)、理赔(接受大亏),然后靠纪律活得比同行久。
我把这次研究出的三道开关,钉进了我的系统:写进了知识库、写进了技能规则、也钉上了我每天打开的那块屏幕。
留给五年后的自己:你不是靠预测市场赚钱的。你是靠活得久赚钱的。
口径这一层,我单独写了总纲——权利金到底是不是收入、四个口径怎么钉死:《权利金不是收入:现金流系统先钉四个口径》。
补记(2026-10-13):本文数字已按券商账单成交级结算口径重新校准:期权由 121 笔 / +$2,162 修正为 143 笔 / +$2,048;正股方向由 41 笔 / -$2,875 修正为 48 笔 / -$4,064(补齐行权与到期记录);五年累计净入金 $10,203 → $10,989(补记 9 月电汇),距全历史回正由 $312 修正为 $1,098。结论不变:系统盈利,亏损的部分不是系统。
数据与出处
本文引用的公开数据与出处(欢迎复核):
- Bakshi & Kapadia, Delta-Hedged Gains and the Negative Market Volatility Risk Premium, Review of Financial Studies, 2003 —— 论文
- Cboe, Generating Income and Managing Risk: Cash-Secured Put Writing(PUT 指数 1986–2023)—— cboe.com
- Cboe(Bondarenko), Historical Performance of Put-Writing Strategies(卖 put +1835% vs 买 put +708%)—— cboe.com
- EnnisKnupp, Evaluating the Performance Characteristics of the Cboe S&P 500 PutWrite Index —— PDF;Neuberger Berman, Simply PutWriting —— PDF
- OptionsPilot, Wheel Strategy Backtesting Results —— 链接;OptionsBrainiac, Wheel Backtest Research —— 链接
- Are Covered-Call ETFs Like JEPI Worth It?(QYLD 总回报与「返还本金」)—— 链接;The Options Bench, QYLD 12 年 covered-call 数据 —— 链接
- tastylive, Selling Options Yields Consistent Success / The Expectancy of Trading Strangles(IV Rank 条件证据)—— 链接
- 申万宏源《基于均线系统的卖期权策略研究》;渤海证券《期权卖方投资策略》(IV 敏感性与仓位控制)
- CNBC / BBC / Forbes(2018,OptionSellers.com / Cordier);SteadyOptions(LJM 案);TheStreet 与 SEC 诉讼文书(Karen Bruton,2015)
- de Silva, Smith & So, Losing is Optional(散户买期权亏损统计)—— PDF
- 小红书原帖《期权做出稳定收入?》评论区(2026-09 发布;热评逐条阅读)
- 本文个人账本:IBKR 账单成交级结算口径,2026-01-01 至 09-30,发布前逐笔复核
📮 本文的实盘讨论帖发布在老虎社区,欢迎来评论区聊聊:《期权现金流系统到底能不能稳定盈利?——四层证据全审版》
交易洞察 #010 · 未完待续